国内首条大规模卫星激光通信终端生产线投产 刷新行业纪录,卫星移动通信终端销售迎来新引擎
引言
国内首条大规模卫星激光通信终端生产线正式投产,刷新了行业交付速度与产能规模的新纪录。这一突破不仅标志着我国在星间激光通信核心设备制造领域迈入规模化、批产化阶段,也为卫星移动通信终端销售市场注入了强劲动能。随着低轨星座建设提速、卫星互联网应用加速落地,激光通信终端与卫星移动通信终端的协同发展正成为产业链的重要增长极。
一、生产线投产:从“实验室”走向“流水线”的里程碑
卫星激光通信终端被称为低轨星座的“光纤骨干”,承担星间高速数据传输的关键任务。此前,该类终端多处于小批量研制、定制化生产阶段,产能与一致性难以满足大规模组网需求。
此次投产的国内首条大规模卫星激光通信终端生产线,核心意义体现在三个方面:
- 产能规模跃升:通过自动化装配、模块化测试和标准化工艺,生产线具备年批量交付数百台至上千台终端的能力,显著缩短交付周期。
- 一致性与可靠性提升:批量制造意味着工艺参数可重复、质量体系可追溯,有助于降低在轨故障率,提升星座整体可用性。
- 成本下行预期:规模效应带动单位成本下降,为卫星互联网建设和卫星移动通信终端普及创造更有利的价格条件。
这一生产线刷新行业新纪录,本质上是从“研制型制造”向“产业化制造”的跨越,为后续星座密集发射和商业运营提供供应链保障。
二、激光通信终端与卫星移动通信终端:互补而非替代
需要指出的是,卫星激光通信终端与卫星移动通信终端面向不同场景、形成互补关系:
- 卫星激光通信终端:主要用于星间、星地高速骨干链路,强调高带宽、低时延、抗干扰,是星座组网的“数据高速公路”。
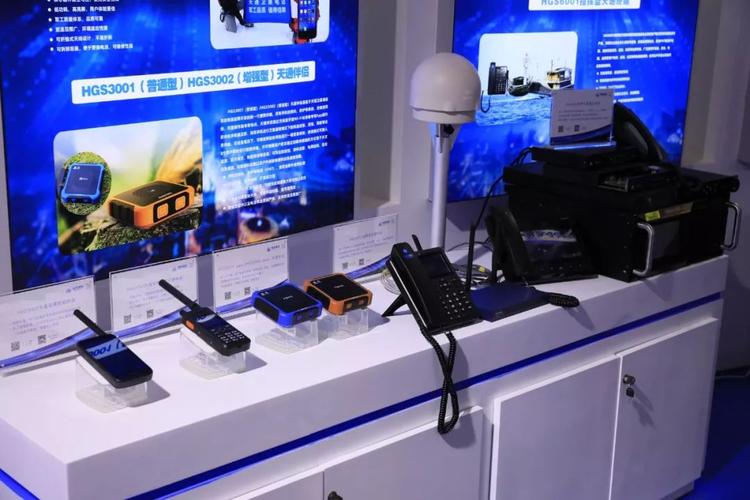
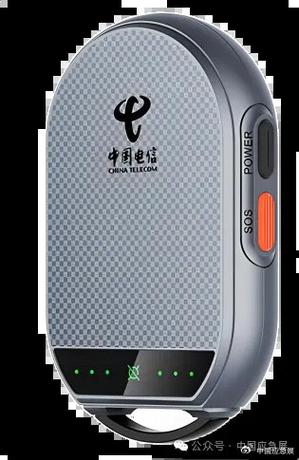
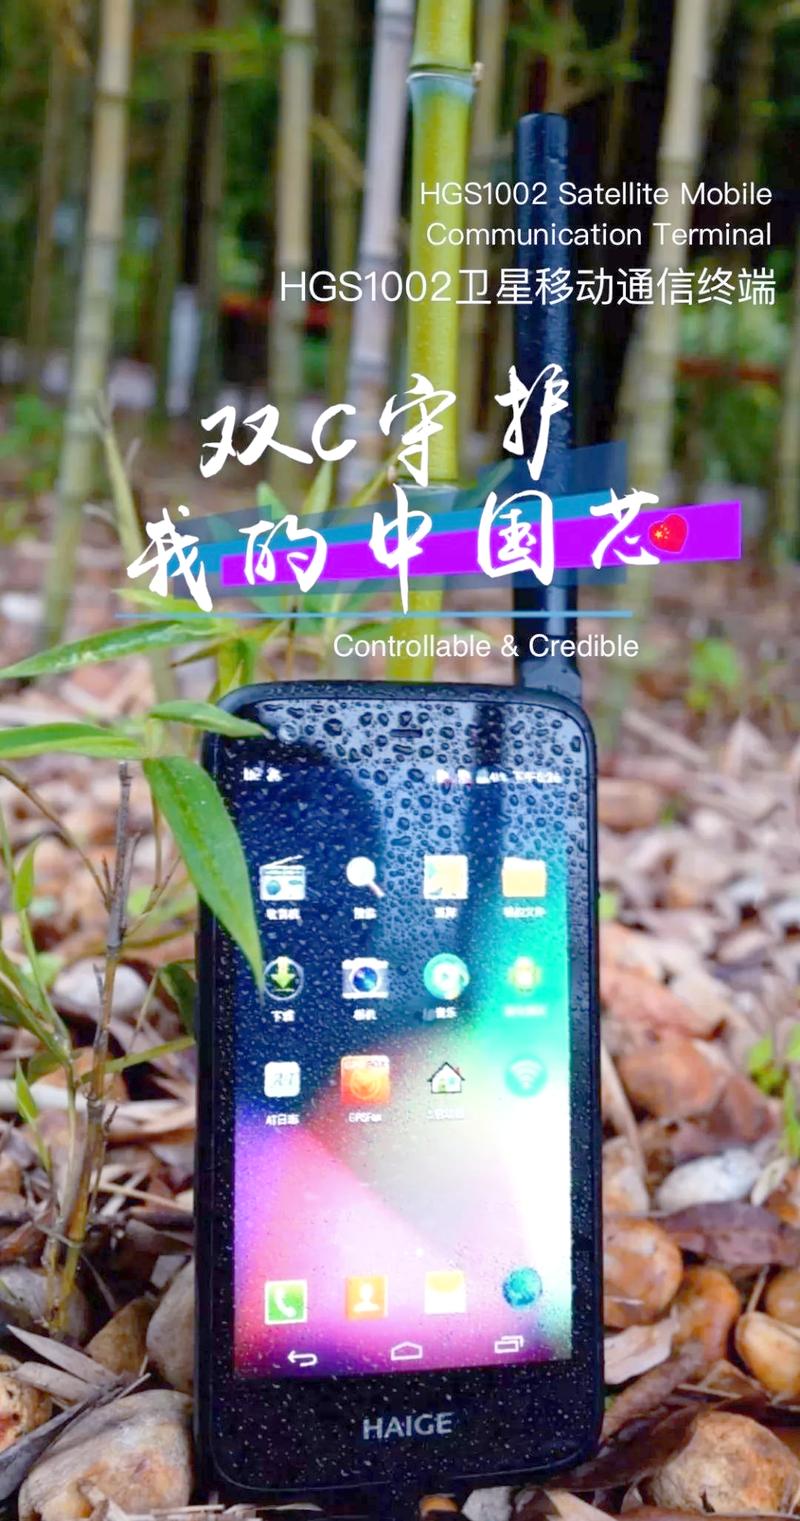
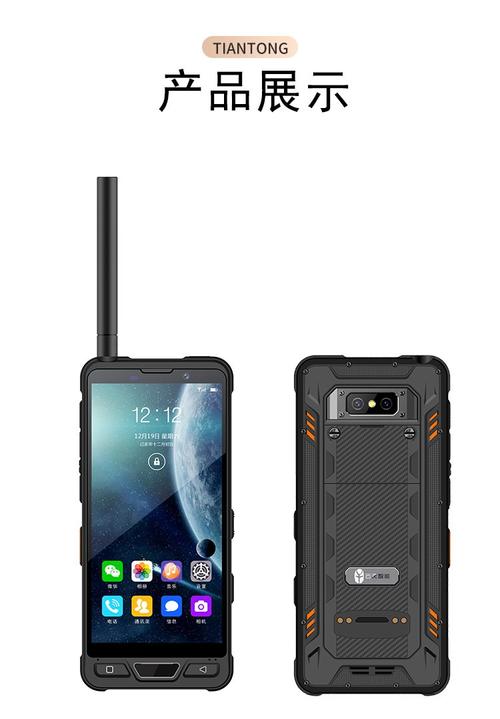
- 卫星移动通信终端:面向用户侧,包括手持终端、车载/船载/机载终端、便携站等,强调小型化、低功耗、易用性和价格可接受度。
激光通信终端产能的规模化,将提升星座整体传输能力与覆盖质量,进而改善卫星移动通信终端用户的使用体验;而用户侧终端销售的扩大,又将反向拉动星座运营需求,形成“网络能力提升—用户增长—再投资扩容”的正循环。
三、卫星移动通信终端销售:需求释放与结构性机会
随着卫星互联网纳入新基建范畴、应急通信和偏远地区覆盖需求上升,卫星移动通信终端销售呈现结构性增长机会:
- 行业用户先行:应急管理、海洋渔业、能源勘探、交通运输等领域对可靠通信需求刚性较强,是当前销售主力。
- 消费级市场培育:智能手机直连卫星、车载卫星通信等功能逐步普及,推动终端形态从专业设备向消费电子延伸,销售渠道也从行业集采向公开市场拓展。
- 终端成本与资费协同优化:激光通信终端批产降低星座运营成本,叠加终端芯片集成度提升,有助于降低用户入门门槛,扩大销售覆盖面。
从销售策略看,产业链企业需关注三点:一是强化行业解决方案能力,以“终端+服务+运维”打包销售提升客户黏性;二是提前布局渠道体系,覆盖运营商合作、行业代理与电商零售;三是注重终端与网络服务的适配认证,确保用户体验一致性。
四、刷新纪录之后:产业化仍需跨越多道关口
生产线投产是起点而非终点。要实现持续规模化交付,仍需关注:
- 供应链韧性:光学器件、精密结构件、专用芯片等关键环节的稳定供应;
- 测试与验证能力:批量生产需要匹配高效的自动化测试线与在轨验证机制;
- 标准与兼容性:推动终端接口、协议和互操作标准统一,避免碎片化影响销售推广;
- 商业模式创新:探索终端租赁、按需订阅、融合套餐等方式,降低用户一次性采购成本。
##
国内首条大规模卫星激光通信终端生产线的正式投产,刷新了行业产能与交付纪录,为卫星互联网规模化建设提供了关键支撑。对于卫星移动通信终端销售而言,这既是网络能力提升带来的需求红利,也是成本下降与场景拓展带来的市场机遇。随着星座组网推进和应用生态成熟,激光通信“骨干”与移动通信“末端”的协同发力,有望推动卫星通信产业进入更高质量的发展阶段。
如若转载,请注明出处:http://www.hotwebcode.com/product/37.html
更新时间:2026-10-31 00:52:11